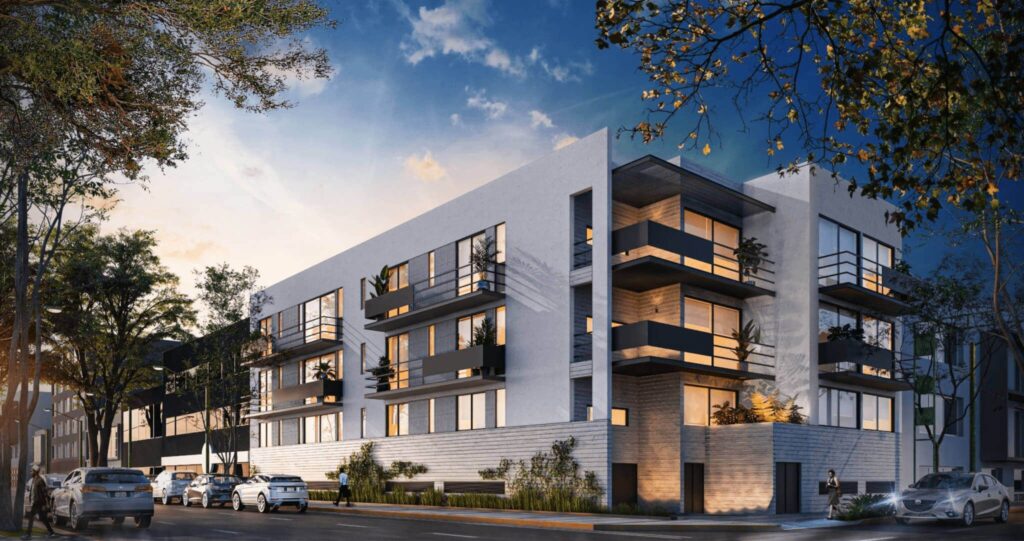
Comprar en planos tiene un magnetismo difícil de ignorar. Entras a una sala de ventas impecable, ves una maqueta iluminada, te muestran un render con acabados de revista y una pareja brindando en el roof garden, y encima te ofrecen un descuento del 15 % o 20 % frente al precio que tendrá el departamento cuando esté terminado. Todo suena a negocio redondo.
Pero hay una verdad incómoda detrás de cada preventa inmobiliaria: cuando entregas el enganche, todavía no estás comprando ladrillos; estás comprando una promesa sobre papel. Estás confiando tus ahorros —o el crédito que pagarás durante veinte años— a que una empresa tenga la solvencia financiera, la capacidad técnica y la honestidad legal para levantar un edificio desde cero y entregártelo tal como te lo vendió.
Cuando sale bien, ganas plusvalía desde el día uno. Cuando sale mal, terminas con una obra clausurada, retrasos eternos de tres o cuatro años, o atrapado en un fraude donde decenas de compradores pelean por recuperar algo de un terreno embargado.
La diferencia entre un acierto patrimonial y una pesadilla jurídica casi siempre se define antes de firmar el primer papel. Aquí tienes la guía práctica para auditar a un desarrollador inmobiliario y saber exactamente qué contrato debe respaldar tu dinero.
El truco comercial de las preventas (y por qué el riesgo es distinto)
Cuando compras un departamento usado o recién terminado, puedes tocar las paredes, abrir las llaves de agua para revisar la presión, medir los cuartos con un flexómetro y verificar en el Registro Público que el inmueble existe y está libre de deudas.
En una preventa nada de eso existe todavía. De hecho, muchas inmobiliarias financian gran parte de la obra precisamente con los enganches de los primeros compradores. Es un esquema válido y común en todo el mundo, pero traslada una parte importante del riesgo hacia ti.
Y ese riesgo se multiplica en las llamadas etapas “Friends & Family” o “lista cero”, donde te ofrecen precios bajísimos antes de que el proyecto salga al público general. ¿El problema? En esa etapa temprana, muchísimas veces ni siquiera tienen los permisos de construcción aprobados ni han terminado de comprar el terreno. Básicamente te piden que financies el arranque del proyecto a ciegas.
Antes de enamorarte del descuento, toca hacer trabajo de detective.
Cómo verificar al desarrollador (más allá de su página web)
Una página web elegante, un comercial en redes sociales y una oficina lujosa se montan en dos semanas con muy poco dinero. No dicen absolutamente nada sobre la solidez de una constructora. Para saber con quién estás tratando realmente, sigue estos pasos:
1. Investiga su historial físico, no sus renders
Pregunta cuántos edificios o desarrollos han entregado terminados y escriturados en los últimos cinco años. Si es su primer proyecto, el riesgo sube exponencialmente (y el precio debería compensar ese riesgo, o el proyecto debería estar blindado con un fideicomiso bancario).
Si ya tienen edificios entregados, haz algo que casi ningún comprador hace: ve a visitarlos un sábado por la mañana. No te quedes afuera viendo la fachada; toca el timbre, platica con el vigilante o con algún vecino que vaya saliendo y pregúntales sin rodeos:
¿Entregaron a tiempo o se retrasaron años?
¿Cómo envejeció el edificio? ¿Hay filtraciones, grietas o problemas con el elevador?
¿La desarrolladora respondió por las garantías y vicios ocultos después de entregar las llaves?
Una charla de diez minutos con alguien que ya vive en un edificio de esa marca vale más que cien folletos publicitarios.
2. Descubre quién está detrás de la marca comercial
En el sector inmobiliario es rarísimo que la empresa que firma tu contrato tenga el mismo nombre bonito que ves en las vallas publicitarias. Lo habitual es crear una sociedad específica para cada edificio (por ejemplo, comercialmente se llama Torre Esmeralda, pero legalmente firmas con Inmobiliaria del Norte S.A.).
Pide el nombre legal completo de la empresa que va a recibir tu dinero y revisa:
Su constitución legal: Cuándo se creó, quiénes son los socios principales y si el representante legal que va a firmar tiene facultades vigentes para vender.
Quejas y demandas: Busca el nombre de la razón social y de los socios en internet, en registros de tribunales locales y ante la procuraduría u oficina de defensa del consumidor de tu país (en México, por ejemplo, el Buró Comercial de la Profeco muestra cuántas quejas tiene una inmobiliaria y si suele conciliar o ignorar a sus clientes).
3. La prueba de oro: pregunta por el crédito puente
Esta pregunta separa en segundos a los proyectos sólidos de los improvisados: “¿El proyecto cuenta con un crédito puente aprobado por algún banco?”
¿Por qué importa tanto? Porque antes de prestarle millones a un desarrollador para construir un edificio, el banco ya hizo el trabajo sucio por ti. Los departamentos jurídicos y técnicos de los bancos revisan las escrituras del terreno, validan los permisos municipales, auditan la salud financiera de los socios y vigilan el avance de obra antes de liberar cada ministración de dinero. Si un banco grande puso su capital ahí, el proyecto pasó un filtro riguroso. Si se financian exclusivamente con preventas sin respaldo bancario ni capital propio fuerte, cualquier frenón en las ventas puede dejar la obra parada a la mitad.
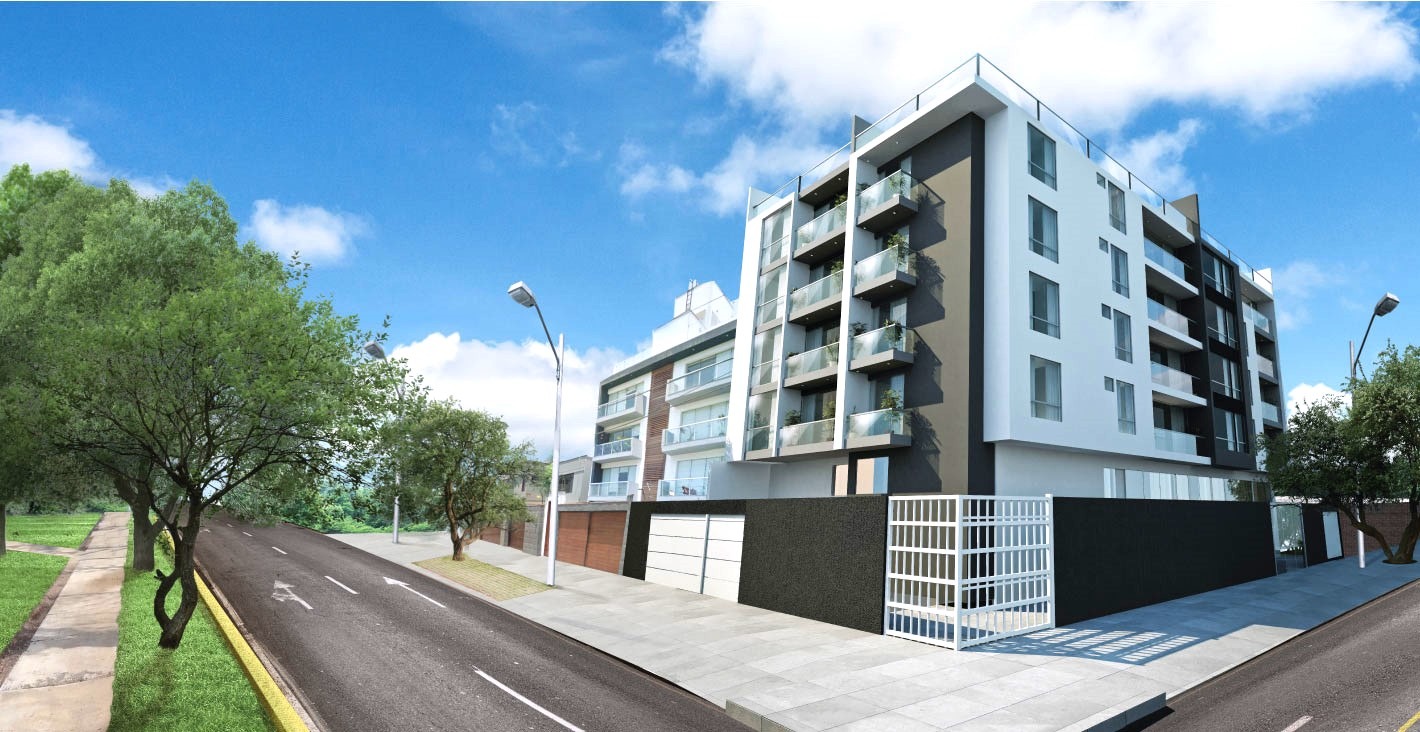
La carpeta legal del proyecto: documentos que debes exigir antes de pagar
Un desarrollador serio tiene una carpeta digital lista para compartir con los compradores cautelosos. Si el asesor te dice “eso es información confidencial de la empresa” o “te los muestro después de que apartes”, levántate de la mesa. Estás ante una bandera roja gigante.
Estos son los documentos básicos que tienes derecho a revisar (y que conviene mandar a revisar con un abogado inmobiliario local):
Propiedad del terreno o Fideicomiso Inmobiliario
La empresa debe demostrar que ya es dueña del terreno donde va a construir, mediante escritura pública inscrita en el Registro Público, o que tiene un fideicomiso irrevocable de administración e inversión.
Ojo con el fideicomiso: cuando está bien estructurado con una institución fiduciaria seria (normalmente un banco), es una de las mejores protecciones que existen para ti. Significa que el terreno está separado del patrimonio personal del constructor; si la constructora llega a tener problemas financieros o deudas externas, ese terreno no se puede embargar fácilmente, y el fiduciario supervisa que los recursos vayan a la obra.
Uso de suelo vigente
El hecho de que alguien sea dueño de un terreno no significa que pueda levantar un edificio de 15 pisos ahí. El certificado de uso de suelo indica cuántos niveles, cuántas viviendas y qué porcentaje de área libre permite la ley en esa calle exacta. Muchos escándalos inmobiliarios ocurren porque el constructor vendió 40 departamentos cuando la norma solo permitía 12; tarde o temprano la autoridad clausura la obra y los compradores quedan atrapados.
Licencia o manifestación de construcción
No te conformes con un “ya está en trámite” si ya te están pidiendo un enganche del 20 % o 30 %. Exige ver el número de folio de la licencia de construcción aprobada y verifica en el portal del municipio o ayuntamiento que corresponda a ese predio y que siga vigente.
Factibilidad de agua y energía eléctrica
Parece un detalle menor hasta que terminan tu departamento y descubres que el edificio vive a base de pipas de agua carísimas porque la red municipal no tenía capacidad para dar servicio a 80 familias nuevas. Pide los dictámenes de factibilidad hidráulica y eléctrica emitidos por las compañías u organismos operadores locales.
¿Qué contrato firmar antes de soltar tu dinero?
Aquí es donde muchísima gente cae en trampas legales sin darse cuenta, porque firman lo primero que les ponen enfrente bajo la presión de “es el último departamento con esa vista”.
1. La carta de intención u hoja de apartado
Se usa al principio para “congelar” una unidad específica durante unos días mientras te mandan el contrato definitivo y revisas la carpeta legal. Nunca firmes un apartado que diga “no reembolsable” en letras absolutas. Debe aclarar que, si después de revisar el contrato o los permisos legales decides no continuar dentro de ese plazo de análisis (por ejemplo, 7 o 10 días hábiles), te devolverán el 100 % del apartado sin penalización.
2. El Contrato de Promesa de Compraventa (o Compraventa de cosa futura)
Es el documento central de toda la preventa. En algunos países, las leyes de protección al consumidor obligan a las desarrolladoras a usar contratos de adhesión previamente registrados ante la autoridad correspondiente. Si es el caso en tu ciudad, verifica que el contrato que te dan tenga su número de registro oficial vigente y que no te estén colando un “anexo privado” que contradiga el contrato registrado.
Asegúrate de que el contrato detalle claramente el precio total, el calendario de pagos durante la obra, el plazo de entrega y la obligación final de otorgar la escritura pública ante notario cuando el edificio esté listo.
3. La trampa que debes evitar: contratos de “Asociación en Participación” o “Inversión”
¡Mucho cuidado con esto! Algunos desarrolladores turbios, en lugar de firmarte una promesa de compraventa, te proponen firmar un contrato de asociación en participación, un mutuo con garantía o un certificado de aportación, diciéndote que “es lo mismo pero con beneficios fiscales”.
No es lo mismo. Si firmas como socio o inversionista en lugar de comprador de vivienda, dejas de estar protegido por las leyes de defensa al consumidor. Si el proyecto pierde dinero, quiebra o sale más caro de lo previsto, tú asumes parte de las pérdidas como socio y no puedes reclamar una vivienda ni exigir el cumplimiento como comprador tradicional. Si vas a comprar un departamento, firma un contrato de compraventa o promesa de compraventa, punto.
Cláusulas indispensables para blindar tu inversión
Los contratos estándar de las inmobiliarias casi siempre están redactados por sus abogados para proteger a la constructora, no a ti. Aunque no siempre te dejarán cambiar todo el documento, hay cláusulas irrenunciables que debes revisar y negociar antes de transferir el enganche:
Fecha de entrega cierta y penalización por retraso
Desconfía de frases vagas como “fecha estimada de entrega: verano de 2027” o “el plazo podrá extenderse indefinidamente por causas administrativas o de mercado”.
Exige una fecha calendario exacta (por ejemplo, 30 de noviembre de 2027). Es normal y razonable aceptar un periodo de gracia de 60 a 90 días naturales por imprevistos técnicos o climáticos. Pero pasado ese margen de gracia, el contrato debe establecer una penalización económica real a tu favor por cada mes de retraso (puede ser un porcentaje sobre lo que ya pagaste o el equivalente a una renta mensual promedio en la zona). Si el desarrollador no tiene ningún castigo por tardarse dos años extra, tu dinero no le cuesta nada mientras tú sigues pagando renta en otro lado.
Anexo técnico y margen de tolerancia en metros cuadrados
¿Qué incluye exactamente tu departamento? El contrato debe llevar anexo una memoria descriptiva de acabados (tipo de pisos, carpintería, marca o gama de grifería, cancelería, si incluye clósets, cocina equipada o aires acondicionados) y el plano acotado de tu unidad.
Presta atención especial a los metros cuadrados. Aclara por escrito cuántos son metros habitables (interiores) y cuántos corresponden a terrazas, balcones, bodega o cajones de estacionamiento. A veces te venden “90 m²” y al recibir te das cuenta de que 25 m² eran áreas comunes o el pasillo de entrada. También debe existir una cláusula de tolerancia constructiva (habitualmente del 2 % al 3 %): si al medir el departamento terminado resulta mucho más chico de lo prometido, el precio final debe ajustarse proporcionalmente a la baja.
Moneda fija y cero “actualizaciones sorpresa”
Verifica que el precio total pactado esté cerrado y en tu moneda local (o que conozcas el riesgo cambiario si pactas en dólares). Revisa que no haya letras chiquitas que le permitan al constructor subirte el precio final “si sube el acero o el cemento”, salvo que hayas aceptado expresamente un esquema indexado a la inflación desde el inicio.
Causales de rescisión sin castigo para ti
¿Qué pasa si pasan 6 meses después de la fecha límite y el edificio sigue en obra negra? El contrato debe darte el derecho explícito de cancelar la compra por incumplimiento del desarrollador, exigiendo la devolución total de lo pagado más la pena convencional pactada, en un plazo máximo definido (por ejemplo, 15 o 30 días naturales).
Cuidado con la cesión de derechos
Si estás comprando en preventa con la idea de revender el contrato antes de escriturar para ganar la plusvalía sin pedir hipoteca, revisa la cláusula de cesión de derechos. Muchas constructoras la prohíben por completo o te cobran una comisión abusiva (del 3 % al 5 % del valor del departamento) simplemente por cambiar el nombre del comprador en sus registros.
5 preguntas incómodas que debes hacer en la sala de ventas
Lleva estas preguntas anotadas en tu teléfono la próxima vez que visites un desarrollo en preventa. La forma en que reaccione el vendedor te dirá muchísimo:
“¿Puedo revisar la licencia de construcción vigente y el certificado de uso de suelo antes de apartar?” (Si duda o cambia de tema, alerta amarilla).
“¿A nombre de qué persona moral o fideicomiso salen los recibos y a qué cuenta bancaria se transfiere el enganche?” (Nunca deposites a cuentas personales ni en efectivo).
“¿Qué porcentaje de avance real lleva la obra y cuántas unidades han vendido ya?” (Si lleva dos años en “preventa” y no han excavado ni el primer sótano, algo anda mal).
“Si mi crédito hipotecario no se aprueba cuando entreguen el departamento dentro de dos años, ¿puedo ceder mi contrato o qué penalización aplica?” (Muy importante: tu situación laboral o las tasas de interés pueden cambiar en 24 meses).
“¿Cuál es el costo estimado aproximado de los gastos de escrituración y la cuota de mantenimiento mensual?” (Evita sorpresas financieras al final del camino).
Preguntas frecuentes sobre preventas inmobiliarias
¿Conviene pagar un enganche muy alto para conseguir más descuento?
A veces los desarrolladores ofrecen descuentos extra si pagas el 50 % o el 80 % por adelantado en preventa. Financieramente suena tentador, pero recuerda la regla básica de riesgo: a mayor dinero adelantado sin inmueble terminado, mayor vulnerabilidad. Solo considera esquemas de pago agresivos si el proyecto cuenta con fideicomiso bancario robusto, crédito puente aprobado, obra ya avanzada y un desarrollador con trayectoria intachable. De lo contrario, quédate con un esquema tradicional (10 % a 20 % de enganche, parcialidades pequeñas durante obra y 70 % u 80 % contra entrega al escriturar).
¿Qué pasa si la constructora quiebra a mitad de la obra?
Es el peor escenario posible. Si no hay un fideicomiso que aísle el terreno, los compradores se convierten en acreedores dentro de un concurso mercantil o litigio largo, peleando el terreno junto con bancos, proveedores y trabajadores (quienes suelen tener prioridad legal de cobro antes que los compradores). Por eso es tan crítico investigar la solvencia de la empresa y el respaldo bancario antes de entrar.
¿Cuándo se firma la escritura pública ante notario?
En una preventa, la escritura definitiva se firma hasta que el edificio está terminado, cuenta con la terminación de obra municipal, está constituido formalmente el régimen de propiedad en condominio y cada departamento tiene su propia cuenta catastral o folio real independiente. Ese día liquidas el saldo restante (de contado o con tu hipoteca) y te entregan las llaves.
La regla de oro: la prisa es enemiga de tu patrimonio
El marketing de las preventas está diseñado para provocarte miedo a perder una oportunidad única (FOMO). Te dirán que los precios suben el lunes, que solo quedan dos unidades en ese piso y que hay otro cliente listo para transferir esa misma tarde.
Respira hondo y recuerda algo: siempre habrá otro edificio, otra torre y otra oportunidad en el mercado. Lo que no siempre es fácil de recuperar son tus ahorros atrapados en un pleito legal contra una constructora fantasma. Tómate el tiempo de revisar permisos, caminar por los edificios anteriores del desarrollador, exigir un contrato equilibrado y pagar una asesoría legal preventiva antes de firmar. En bienes raíces, ir lento al principio es la única forma de llegar seguro al final.
¿A qué casa encuestadora le crees más rumbo a las elecciones de 2027?
Con 17 gubernaturas en juego, estas son las firmas que marcan la conversación en México.
…Sondeo abierto de participación voluntaria entre los lectores. No es una encuesta representativa ni tiene valor estadístico.Ver todas las encuestas y resultados