Los pagos digitales para pymes dejaron de ser una opción para convertirse en un tema de política pública. La Ley de Economía Digital para Pagos Digitales y Electrónicos fue publicada en el Diario Oficial de la Federación y está en vigor desde el 5 de noviembre de 2026. Hacienda tiene hasta el 27 de noviembre, según El CEO, para decir en qué sectores el cobro en efectivo dejará de ser posible.
Para un negocio pequeño, la pregunta práctica es qué cambia en la caja registradora. La respuesta corta es que el efectivo no desaparece de manera general, pero sí se abre un calendario por sectores y una discusión sobre comisiones, registros de ventas y acceso a crédito.
Esta nota reúne lo que establece la ley, el plazo que corre para Hacienda, las cifras de INEGI y de la Encuesta Nacional de Inclusión Financiera que citan los especialistas, y lo que pueden hacer desde hoy las pymes y las personas físicas con actividad empresarial.
Qué es la Ley de Economía Digital y cuándo entró en vigor
El decreto fue publicado por el gobierno de Claudia Sheinbaum en el DOF y entró en vigor el 5 de noviembre de 2026. Según El Imparcial, establece un marco legal para restringir el uso de efectivo en determinadas actividades económicas y servicios públicos, mediante transferencias, tarjetas bancarias y códigos QR.
La norma da facultades a la Secretaría de Hacienda (SHCP) y al Banco de México. Hacienda define los sectores donde los pagos digitales serán obligatorios, y Banxico participa en la homologación y ampliación de la infraestructura de pagos. Además, reconoce herramientas de identificación como la CURP Digital y el Expediente Digital Ciudadano para contratar servicios financieros a distancia.
Ya habíamos explicado el decreto en nuestra nota sobre la Ley de Economía Digital en el DOF y en la de los pagos electrónicos obligatorios en ciertos sectores. Aquí el enfoque es el de las pymes.
El plazo de Hacienda: qué pasa el 27 de noviembre
La ley da a la SHCP 15 días hábiles, contados desde su entrada en vigor, para publicar los sectores y actividades donde solo se aceptarán pagos digitales. Después, las autoridades de cada sector tienen otros 15 días hábiles para emitir las disposiciones administrativas y los mecanismos operativos, de acuerdo con El Imparcial.
El CEO calcula que ese primer plazo vence el 27 de noviembre. En las notas revisadas al cierre de esta edición no aparece publicada la lista oficial. Por ahora, las gasolineras y las casetas de cobro figuran entre las primeras actividades que podrían dejar el efectivo, y la Asociación de Bancos de México (ABM) planteó que operaciones de montos altos, como compraventa de autos, viviendas y joyas, también podrían pasar a esquemas solo digitales.
Esto significa que ningún negocio queda obligado a cobrar solo en digital hasta que su sector aparezca en la lista de Hacienda. La obligación llegará sector por sector, y cada uno tendrá su propio calendario operativo.
¿Se acaba el efectivo para los negocios pequeños?
No de forma generalizada. El Imparcial precisa que la medida no representa una eliminación general del efectivo ni la desaparición de billetes y monedas. Emprendedor llega a la misma conclusión: la respuesta corta a si el efectivo va a desaparecer es que no, aunque su aplicación tiene matices por definir.
La ley incluye salvaguardas para el consumidor ante fallas tecnológicas o de conectividad. Los proveedores de bienes y servicios, así como las dependencias de los tres órdenes de gobierno, deberán habilitar infraestructura para aceptar pagos digitales, ofrecer información clara a los usuarios y contar con sistemas de atención ante posibles fallas.
El punto de partida es muy desigual. De acuerdo con la Encuesta Nacional de Inclusión Financiera 2024, el 85.2 por ciento de los consumos de 500 pesos o menos se paga en efectivo. El objetivo del gobierno, según un directivo de Banco Covalto citado por Almomento, es llevar la mitad de esas operaciones a medios digitales para 2027.
Pagos digitales para pymes: el crédito en 48 horas, con reservas
El argumento más repetido a favor es el financiero. Héctor González, director de Innovación y Producto de Banco Covalto, sostiene que cada cobro digital deja un registro que ayuda a evaluar el riesgo de una pyme con base en su flujo de caja real y no en garantías inmobiliarias. Con facturación electrónica y CURP Digital, afirma, una institución especializada puede otorgar líneas de crédito en 48 horas.
Esa cifra es una afirmación de un directivo bancario sobre lo que es posible, no una garantía de la ley. La propia nota de Almomento precisa que se trata de instituciones bancarias especializadas. Un negocio no recibe crédito automático por cobrar con tarjeta, y quien presta sigue evaluando el riesgo de cada caso.
Emprendedor aporta el contexto de fondo con datos de los Censos Económicos 2024 del INEGI: en 2023 apenas el 10.8 por ciento de los negocios del país obtuvo algún crédito o financiamiento, menos que cinco años antes, y entre los más pequeños la proporción fue de 10.1 por ciento. Los cobros digitales, razona, funcionan como los recibos de nómina de un empleado: la prueba de ingresos que se enseña cuando alguien la pide.
Las cifras del INEGI sobre cobros digitales en los negocios
Los datos muestran que el cambio ya empezó, aunque desde una base baja. Según el INEGI, citado por Emprendedor, la proporción de negocios que recibe pagos por transferencia casi se duplicó entre 2018 y 2023: pasó de 8.8 a 16.7 por ciento.
La misma fuente señala que cuatro de cada diez personas que trabajan en empresas del país lo hacen en negocios pequeños, de no más de diez trabajadores, y que solo el 5.9 por ciento de los negocios con algún problema para operar menciona la falta de crédito. Es decir, el financiamiento importa, pero no es el único obstáculo que reportan los dueños.
Del lado de la población, El CEO señala que en 2024 apenas el 76.5 por ciento de los adultos tenía al menos un producto financiero. Eso no significa que todos tengan acceso a medios de pago digitales, y explica por qué la banca pide plazos y condiciones adecuadas para evitar afectaciones a comercios y clientes.
Comisiones, confianza y el otro lado de la moneda
Los especialistas no ven solo ventajas. Emprendedor reconoce que, para quien recién empieza o para una pyme que opera con márgenes justos, pagar una comisión por cada cobro no es poca cosa, y que cobrar en digital no resuelve esa presión.
También hay una cuestión de confianza. Un comercio pequeño necesita saber que cada pago llegará, porque una transferencia que no se refleja o un comprobante falso le cuesta más que una comisión. Y necesita un historial completo, algo difícil cuando se cobra por varios medios y cada uno lleva su propio registro.
La nota agrega que la ley no le da automáticamente al negocio la portabilidad de sus datos de ventas. Eso requeriría un marco específico de finanzas abiertas y la infraestructura para operarlo. Brasil, que superó los 150 millones de usuarios de Pix en septiembre de 2026 según el Banco Central de ese país citado por Emprendedor, desarrolló en paralelo un marco de Open Finance.
Qué pueden hacer las pymes desde hoy
No hace falta esperar la lista de Hacienda para ordenar la casa. Emprendedor propone tres pasos prácticos que no dependen de ningún decreto, y a ellos se suma uno más:
- Separar los cobros del negocio de los gastos personales, idealmente en una cuenta a nombre del negocio. Banxico creó en junio la cuenta Nivel 2 Bis, pensada para pequeños negocios que reciben sobre todo pagos digitales.
- Concentrar los registros cuando se cobra por varios medios, para tener un solo historial.
- Revisar la regularidad de las ventas, porque eso es lo que mira quien evalúa un crédito.
- Preguntar por las comisiones antes de elegir terminal o aplicación de cobro, dado el peso que tienen en los márgenes pequeños.
Para las personas físicas con actividad empresarial, también conviene tener a la mano las fechas fiscales. Aquí están el calendario fiscal 2027 del SAT para personas físicas y negocios y la guía para darte de alta como persona moral ante el SAT.
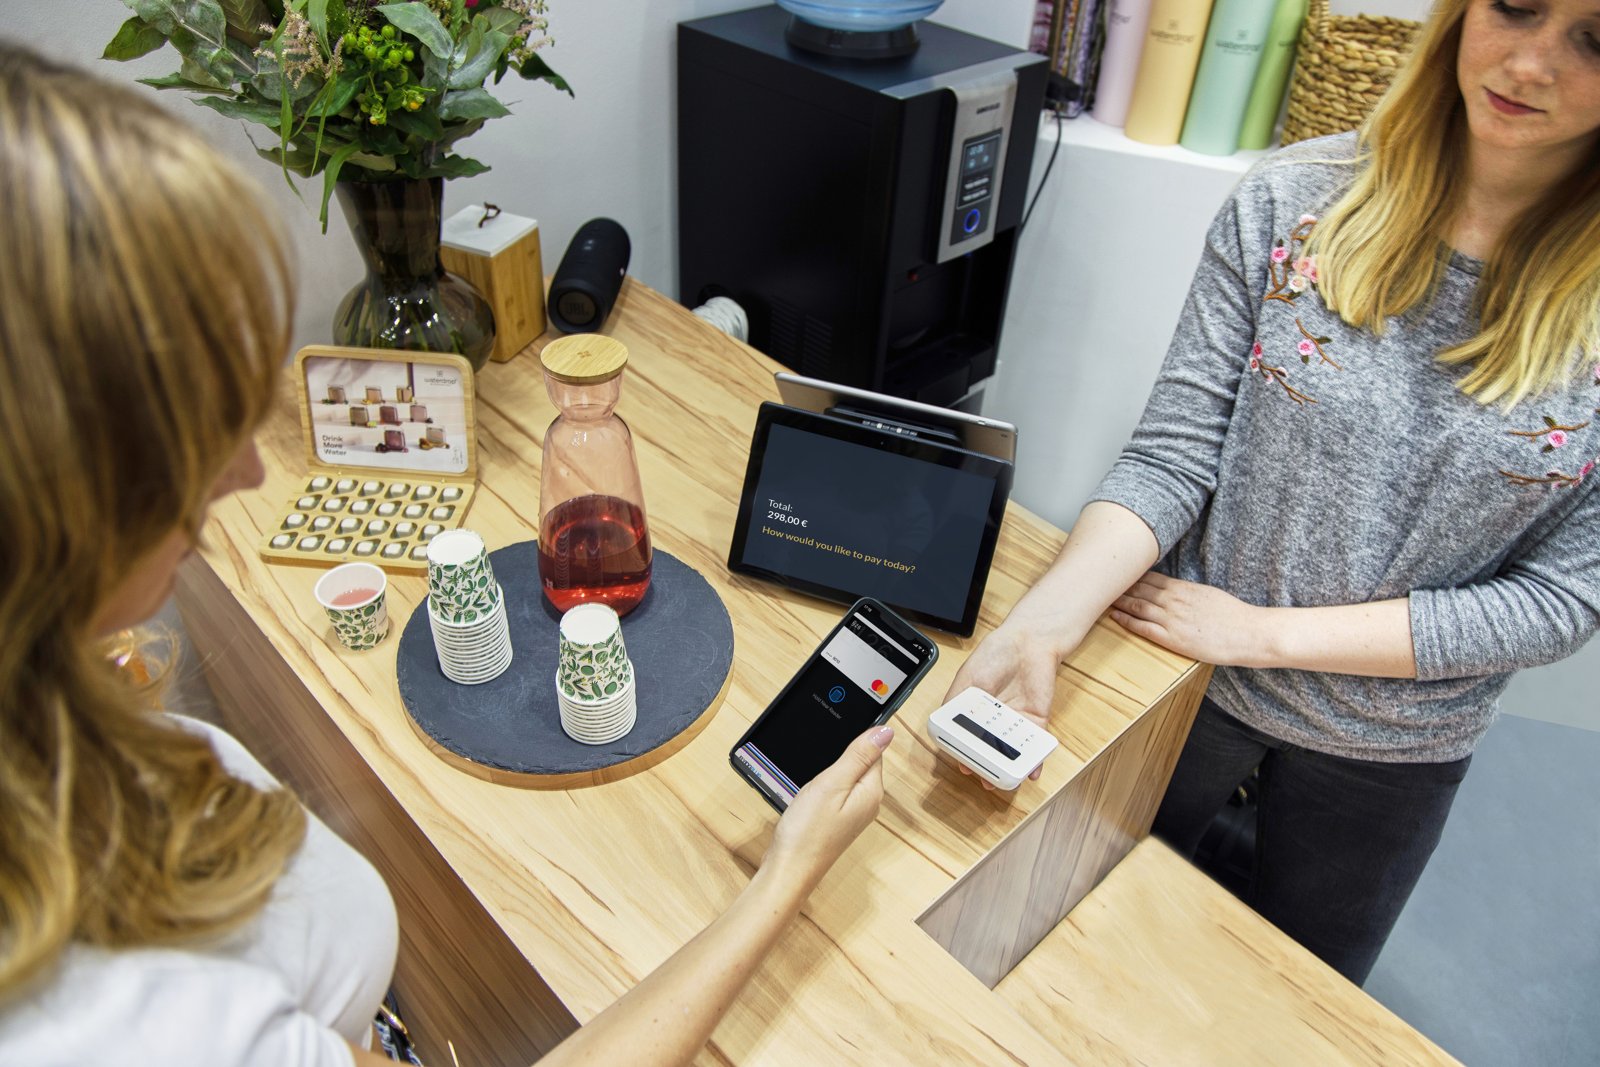
Preguntas frecuentes sobre los pagos digitales para pymes
¿Mi negocio está obligado ya a cobrar solo en digital?
Todavía no, salvo que Hacienda publique su sector. La ley está en vigor desde el 5 de noviembre, pero la obligación de aceptar solo pagos digitales aplica únicamente a los sectores y actividades que defina la SHCP, cuyo primer plazo vence, según El CEO, el 27 de noviembre. Después, cada autoridad sectorial tiene otros 15 días hábiles para emitir sus disposiciones. Revisa el Diario Oficial para saber si tu giro está incluido.
¿Qué sectores serían los primeros?
Las gasolineras y las casetas de cobro figuran entre las primeras actividades que podrían dejar el efectivo, de acuerdo con El CEO. La Asociación de Bancos de México planteó que operaciones de montos elevados, como la compraventa de autos, viviendas y joyas, también podrían avanzar hacia esquemas exclusivamente digitales. Nada de esto es definitivo hasta que Hacienda publique la lista oficial de sectores y actividades.
¿Cobrar en digital me garantiza un crédito?
No. Un historial de cobros digitales puede ayudar a demostrar ingresos y a negociar mejores condiciones, pero quien presta sigue evaluando el riesgo de cada negocio y las garantías que puede ofrecer. Un directivo de Banco Covalto afirma que ciertas instituciones podrían otorgar líneas en 48 horas con facturación electrónica y CURP Digital, pero es una afirmación de esa institución y no una promesa de la ley.
¿Qué pasa si falla el internet o la terminal?
La ley contempla salvaguardas para el consumidor ante fallas tecnológicas o de conectividad, según El Imparcial. Los proveedores deberán habilitar la infraestructura para aceptar pagos digitales, informar con claridad a los usuarios y contar con sistemas de atención ante posibles fallas. El detalle operativo de esas salvaguardas dependerá de las disposiciones que emitan Hacienda, Banxico y las autoridades de cada sector.
Lo que viene para los pagos digitales de las pymes
El siguiente hito está a pocos días: la publicación de la lista de sectores por parte de Hacienda. A partir de ahí correrá el segundo plazo de 15 días hábiles para que cada autoridad sectorial defina cómo se aplicará la medida en la práctica.
Para los pagos digitales de las pymes, la ley funciona más como punto de partida que como solución completa, como plantea Emprendedor: puede favorecer los cobros digitales y la trazabilidad, pero no crea por sí sola un sistema de portabilidad de información financiera. Los dueños de negocios que ordenen sus registros ahora llegarán con ventaja cuando se conozca el calendario.
¿A qué casa encuestadora le crees más rumbo a las elecciones de 2027?
Con 17 gubernaturas en juego, estas son las firmas que marcan la conversación en México.
…Sondeo abierto de participación voluntaria entre los lectores. No es una encuesta representativa ni tiene valor estadístico.Ver todas las encuestas y resultados